
中国税関の知財権利登録(税関登録)は輸出偽物対策に有効?制度・費用・手続を実務目線で解説(2026年)
日付:2026-09-28
公開日付:2026-09-28
結論:税関登録は模倣品対策として有効な手段ですが、「万能の壁」ではなく、「防御策の一環」 として位置づけるべきです。中国は、輸入に加えて輸出段階でも税関が知的財産権を執行する数少ない国の一つです。日本のブランドにとって悩ましい模倣品の多くは中国国内で製造され、中国の港から輸出されます。したがって、輸出前の段階での差止めが、構造的に最も効果的な対策ポイントとなります。
税関登録は「職権による差止め」を作動させるスイッチです。税関登録の本質的価値は、税関による「職権差止め」を可能にする点にあります。登録がなければ、税関は自らの判断で疑わしい貨物を差し止めることが原則としてできず、権利者は特定の貨物を事前に把握した上で個別に申請するしかありません。しかし、これは実務上ほぼ不可能に近い前提です。実際、中国税関による知的財産権差止めの大多数は、登録済みの権利に基づく職権発動によって実現されています。
登録は無料・有効期間 10 年。税関登録の申請には官費がかからず、有効期間は10年間です(基礎となる権利の残存期間が短い場合は、その期間までとなります)。登録官費(従来は800元)は2015年に廃止されており、現在はGACC(税関総署)のオンラインシステムから直接申請できます。更新も可能であり、知的財産保護施策の中で、費用対効果が最も高いものの一つといえます。
税関からの連絡は「3営業日」が勝負。税関から差止めの可能性について連絡があった場合、権利者は通知を受けてから3営業日以内に差止請求と担保の提供を行う必要があります。その後、税関は原則として30営業日以内に侵害の有無を判断します。この3営業日という狭い窓口を逃すと、貨物はそのまま輸出されてしまいます。
登録の実効性は「入力データ」に依存。いかに登録を完了していても、その実効性は登録時に登録した情報の質に大きく依存します。具体的には、製品写真、真贋識別ポイント、正規輸出者のリスト、主要港での鑑別研修などが鍵を握ります。これらを事前にシステムに登録し、税関担当者と共有することで、単なる「紙の上の登録」を、「実際の差押え」に変えることが可能になります。
自社の商標権・特許権・著作権を中国税関総署(GACC)に登録し、中国全土の税関職員が疑義貨物を職権で発見し、差し止めることができる制度です。登録に官費はかかりません。
法的根拠は国務院の「知的財産権税関保護条例」(2004年施行、その後改正あり)及びGACCの実施弁法です。主要パラメータは以下のとおりです(2026年8月時点。ご利用の際はGACCの最新情報をご確認ください)。
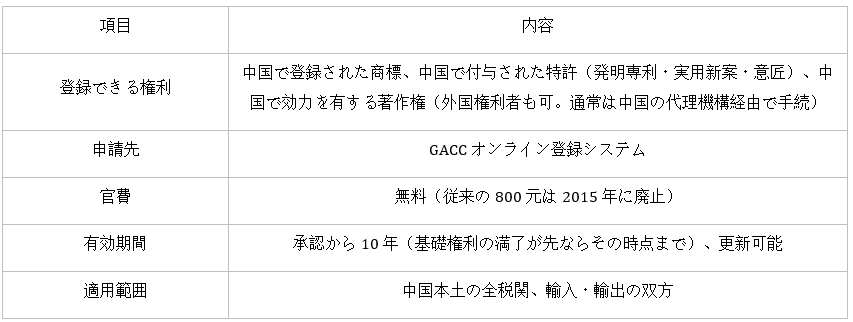
ここで、日本企業が陥りやすい落とし穴が一つあります。税関に登録できるのは、中国で登録された権利に限られます。日本の商標登録は登録の基礎になりません。まず中国本土での商標登録が必要です。中国は先願主義(早い者勝ち)ですから、模倣品対策の観点からも「中国出願を先に」という定石がここでも当てはまります。中国出願が係属中の場合は、税関登録もその後の水際措置もすべて、出願が登録されるまで待つことになります。
なぜ登録が重要?「職権による差止め」と「申請による差止め」の違い
中国税関における知財保護には二つのモードが存在しますが、実務上で模倣品を捕捉しているのはほぼ「職権モード」 であり、このモードは税関登録が完了している権利にしか発動しません。
もう一方の申請モード(登録不要) は、権利者が特定の侵害貨物が特定の港を特定の時期に通過することを事前に把握し、当該港の税関に個別に申請した上で、貨物価格相当の担保を提供する必要があります。制度としては確かに存在するものの、模倣業者の出荷スケジュールを貨物単位で把握できるブランドは、現実にはほとんどありません。
これに対し職権モード(登録必須) では、現場の税関職員が輸出入申告内容や実物を登録データベースと照合し、権利者の登録商標が付された貨物を、権利者が事前に届け出た正規輸出者リストにない者が輸出しようとしている場合には、税関は通関を保留し、権利者に書面で通知します。権利者はその通知を受けて、差止めを請求するか否かを判断することになります。
GACC(税関総署)の公式解説や年次執行報告によれば、中国税関による知財差押えの圧倒的多数が職権モードによって実現されています。すなわち、登録なくして実効的な水際保護はない——これが実務の現実です。
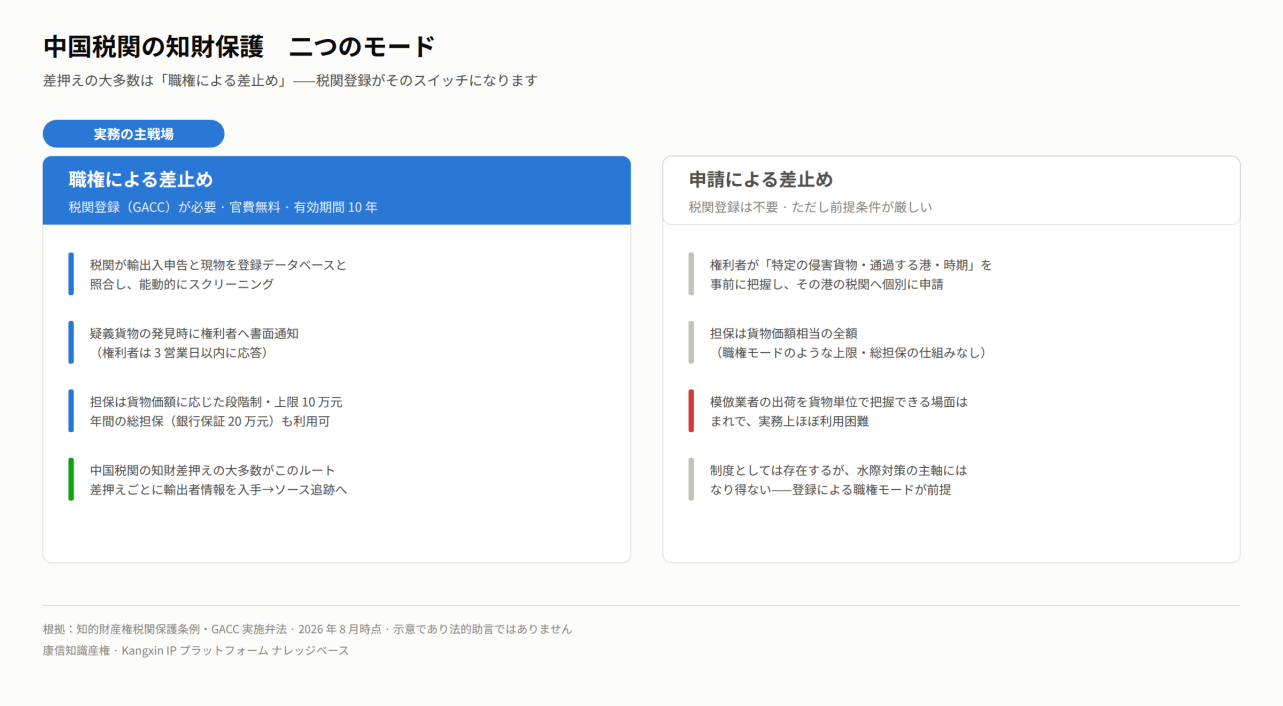
図 1|中国税関の知財保護:職権による差止めと申請による差止め
権利者の対応期限は3営業日、税関の調査期間は原則30営業日以内、判断がつかない場合には裁判所ルートへ――つまり、税関からの電話が鳴る前に、対応手順をあらかじめ決めておくことがすべてを左右します。
職権モードの流れは、おおむね以下のとおりです(知的財産権税関保護条例及びGACC実施弁法に基づきます。ご参照の際は、現行条文を改めてご確認ください)。
通知:税関が疑義貨物の通関を保留し、写真・貨物情報とともに権利者へ書面通知します。
3 営業日:権利者は差止め請求と担保提供を行います。この期限までに応答がない場合、貨物はそのまま解放されます。職権モードにおける担保額は貨物価額に応じた段階制で、上限は10万元です。なお、差止め件数が多い権利者は、年間の総担保(銀行保証20万元) を一括で積むことで、案件ごとの担保供託を省略できます。これが、大量執行を円滑に回すための実務上のポイントです。
調査(30 営業日以内):税関が侵害の有無を認定します。明らかな模倣品は没収され、場合によっては罰金が科されることもあります。また、犯罪性が疑われる案件は、公安機関へ移送される可能性があります。
裁判所ルート:税関が侵害を認定できない場合、権利者は裁判所に提訴し、貨物の保全を求めることができます。ただし、差止めから50営業日という法定期間内に裁判所の保全命令が得られない場合は、貨物は解放されます。
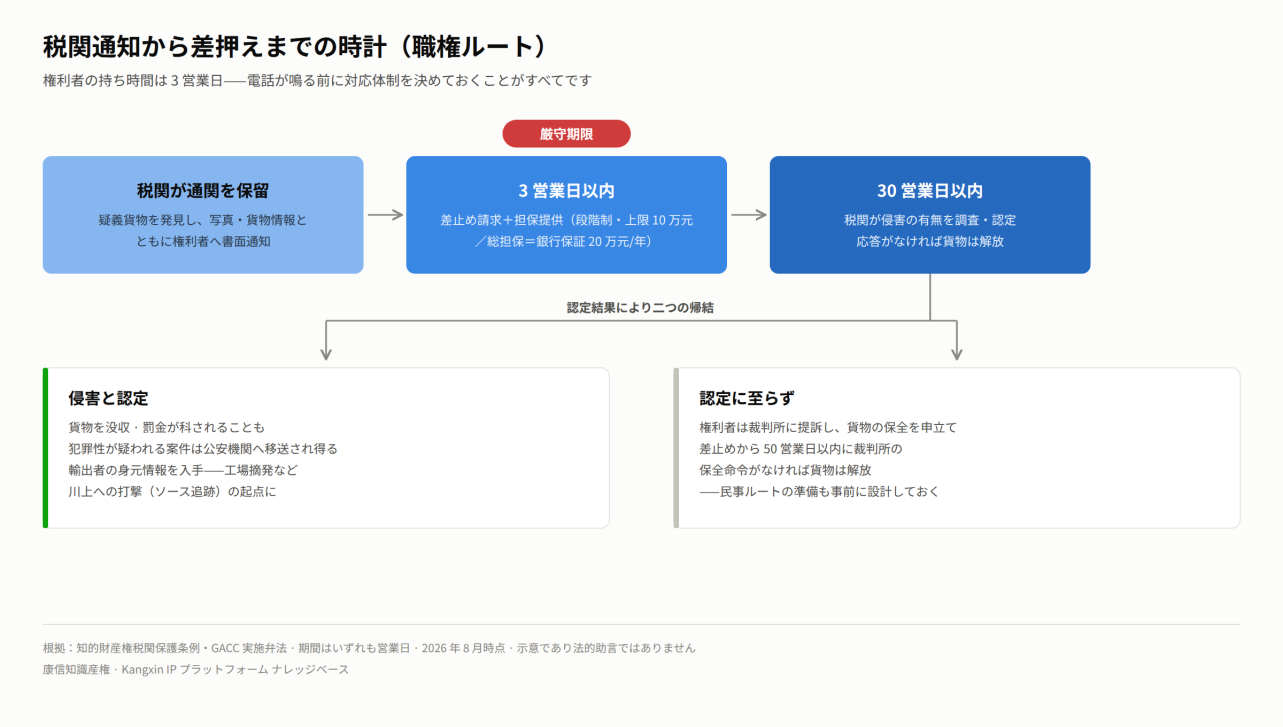
図 2|税関通知から差押えまでのタイムライン(職権ルート)
それで——輸出偽物は本当に止まるのか?正直な評価
登録済みブランドの模倣品出荷を大規模に差し止めた実績は確かにあります。ただし、すべての模倣品を捕捉できるわけではなく、単独の施策としては限界もあります。
中国税関は毎年、登録権利に基づく差止めが年間数万件に上る執行統計を公表しています。特に効果を発揮するのは輸出チャネルです。米国CBPの統計でも、押収された模倣品の大多数(直近では約84%)が中国本土または香港経由とされており、出港前の港での差止めは、構造的に最もコストの低い阻止ポイントであることが示されています。
登録・識別データ・即応体制が整ったブランドにとって、税関による差押えは低コストで繰り返し得られる戦果です。さらに、差押えのたびに輸出者の身元情報が得られるため、これが工場摘発などの川上対策(ソース追跡) の起点にもなります。
一方で、以下の四つのリスク要因を直視する必要があります。
小口配送:模倣品の物流は郵便・クーリエ経由の小口に移行しつつあり、個包装単位でのスクリーニングは手薄です(税関執行はコンテナ・大口貨物で最も強力に機能します)。
無地輸出:ラベルを外して輸出し、仕向地で商標を貼り付ける手口は、商標ベースの照合をすり抜けます。
データ不足の登録:製品写真1枚だけ、真贋識別ポイントが未記入の登録では、1日数千件の申告を処理する現場職員は対応できません。
フォロー不足:税関の通知に応答しない、特定された輸出者への後続措置を取らない――これでは抑止力が著しく減衰します。
これらはいずれも登録をやめる理由ではなく、ECモニタリング・ソース調査・仕向地での執行と組み合わせる理由です。
税関登録を「生きた執行資産」として運用するためには、豊富な識別データ、最新の正規輸出者リスト、主要港での研修、そして3営業日以内の即応体制という四つの柱を備えた運用ループが不可欠です。
安定的に差押え実績を出しているブランドの共通項は五つあります。権利のフルスタック(文字商標・図形商標に加え、重要な意匠・著作権——侵害者はロゴを外してもパッケージのアートワークは流用しがちです)を登録すること。登録に使える情報を載せ込むこと(高解像度写真、真贋識別ポイント、標準的な単価、既知の模倣輸出者・ルート)。正規輸出者・ライセンシーのリストを常に最新に保つこと(古いリストは見逃しと誤検知の両方を生みます)。自社カテゴリの貨物が実際に通る少数の港で識別研修を行うこと(現場職員は「見分けられるもの」にしか動けません)。そして輪を閉じること——すべての通知に期限内に応答し、特定された輸出者ごとに後続措置(行政摘発・民事訴訟・EC 上の削除申立て)を検討する。登録データ・差押え記録・後続執行は一つの台帳で管理するのが最善で、供給者ごとに分散させると通知の見逃しが起きます。
FAQ(よくある質問)
Q:日本の商標登録しか持っていません。中国税関に登録できますか?
A:できません。GACCの税関登録には、中国本土で効力を有する権利――すなわち中国の商標登録、中国の特許・実用新案・意匠、あるいは中国で保護される著作権――が必要です。したがって、まず中国商標を出願・登録する必要があります。中国は先願主義を採用しており、待つこと自体がリスクとなります。登録後に税関手続きへ進むのが基本です。なお、著作権はベルヌ条約により中国でも無登録で保護されるため暫定的な基礎となり得ますが、中国の著作権登録証があれば税関手続きは格段に円滑になります。
Q:税関登録の審査にはどれくらいかかりますか?
A:GACCは書類完備の申請から30営業日以内に審査するとされています(2026年8月時点。最新のGACC案内を確認してください)。保護は承認後の貨物から働くため、出荷繁忙期の前に登録を済ませておくことが重要です。
Q:1 件の差止めにかかる費用は?
A:登録自体の官費は無料です。案件ごとには、担保(段階制・上限10万元、または年間総担保20万元でカバー)、留置期間中の保管関連費用、対応する代理人費用を見込みます。明白な模倣品が税関没収で決着する案件では、民事訴訟に比べ1件あたりの費用は通常小さく、しかも他では得られない輸出者情報が毎回手に入る点も大きなメリットです。
Q:並行輸入品(真正品の非正規流通)も止められますか?
A:税関の知財執行の対象は侵害品です。正規品が非正規ルートで流通するケースは、中国では法的に別個の、確立し切っていない論点を含みます。税関登録で並行輸入問題が解決するとは考えず、契約・流通管理・製品マーキングで対処すべき領域とお考えください。
Q:一部はすり抜けるのに、それでも登録する価値はありますか?
A:あります。目的は一つの税関での完全阻止ではなく、模倣業者のコストとリスクをあらゆる段階で引き上げることにあります。水際差止めは、貨物が数千の小口に散る前に在庫ごと除去し、ソース執行につながる輸出者情報を生み、到着後にマーケットプレイスで1件ずつ削除するより単価がはるかに安く済みます。また、中国国内でのECモニタリング(模倣品が卸売りされる場)と組み合わせることで、効果は複利的に伸びていきます。
中国で製造されている、あるいは中国発の模倣品が海外市場で見つかっているブランドにとって、GACCへの税関登録は、入手可能な執行インフラの中でも最もコストパフォーマンスに優れた施策の一つです。官費は無料、有効期間は10年間、そして水際での執行成果の大部分を占める職権差止めを解錠します。
康信(Kangxin)は、税関登録の申請から、真贋識別データの整備、主要港での識別研修、3営業日以内の差止め対応、さらには特定された輸出者への行政・民事にわたる後続措置までを一貫してサポートいたします。また、150以上のECプラットフォームをカバーする監視体制と同じ台帳で、オンライン層と水際層を統合管理することで、模倣品対策を総合的かつ効率的に進めることが可能です。
まずは無料相談で、貴社の中国権利が税関登録に適う状態にあるか、貴社カテゴリの貨物が実際にどの港を通過するかをご確認いただくことをお勧めします。制度概要や手続きの詳細をまとめた資料請求も承っておりますので、お気軽にお問い合わせください。
本稿は一般的な情報提供であり、法的助言ではありません。記載の期間・担保額等は中国の知的財産権税関保護条例および GACC の運用に基づく 2026 年 8 月時点の情報です。実際の手続にあたっては最新の公式公表をご確認のうえ、個別案件については康信の専門家にご相談ください。
 {{item.truncatedText}}
{{item.basicDescription&&item.basicDescription.slice(0,70)}}{{item.basicDescription&&item.basicDescription.length>70?"...":""}}